Euler's Eyes
2026-10-30
古典的確率とガウス積分
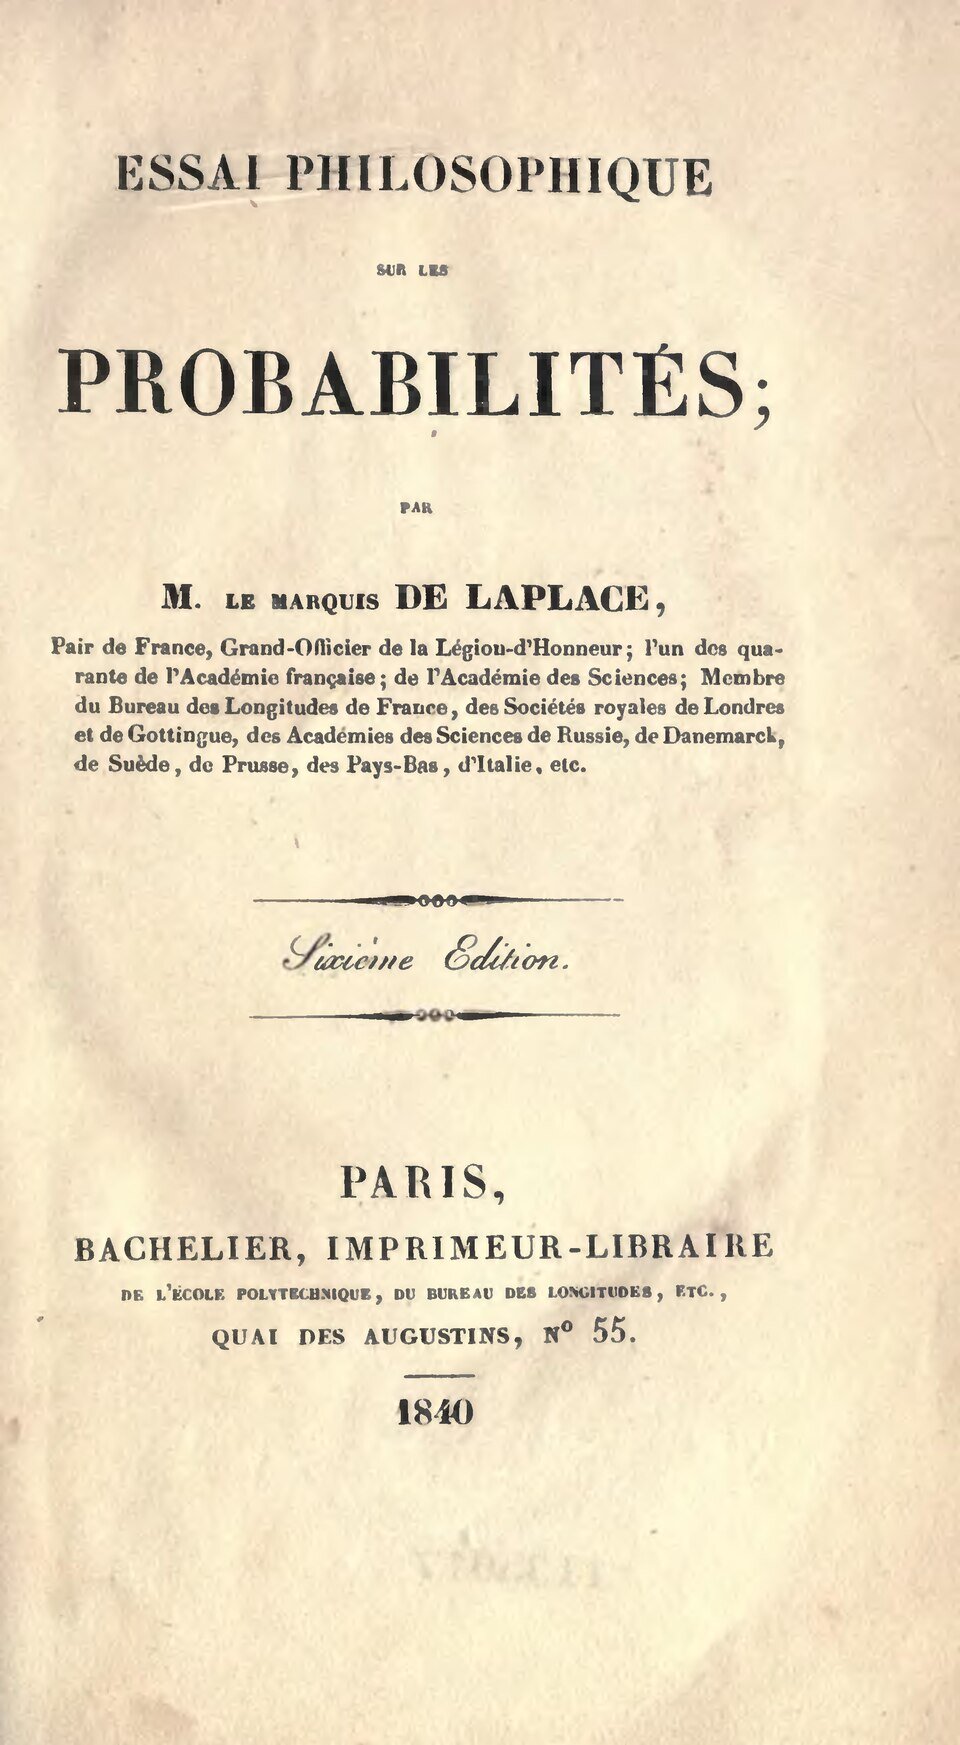
数学的な確率は賭けごとから、1654 年のパスカルとフェルマーの往復書簡から始まり、ヤコブ・ベルヌーイの大数の法則で最初の大定理を得た。ラプラスはそれを完全な理論に仕立てた。このテーマについての彼の最初の論文は 1774 年のものである。1812 年の『確率の解析的理論』は四十年近い研究を集大成し、1814 年の『確率の哲学的試論』はそのすべてを数式なしで一般の人びとに説明した。
古典的な定義
偶然の理論とは、同じ種類のすべての事象を、同じ程度に可能な、すなわちそれが起こるかどうかについて私たちが同じ程度に決めかねているような、ある数の場合に帰着させ、確率を求めている事象に有利な場合の数を定めることにある。
— ピエール=シモン・ラプラス『確率の哲学的試論』(1814)
学校で習う定義である。
$$P = \frac{\text{有利な場合の数}}{\text{可能な場合の数}}.$$微妙なのは「同じ程度に可能な」という言葉である。サイコロを二つ振ると、目の和は 2 から 12 まで 11 通りあるが、それらは同じ程度に起こりやすいわけではない。同じ程度に可能な場合は、(一つ目、二つ目)の 36 通りの組である。和が 7 になるのはそのうち (1, 6) から (6, 1) までの 6 通りで、確率は $\frac{6}{36} = \frac{1}{6}$ である。和が 2 になるのは (1, 1) だけで、確率は $\frac{1}{36}$ である。
e の −x² 乗の積分
多くの偶然の和を研究するなかで、ラプラスは統計学のいたるところに現れる積分を必要とした。
$$\int_{-\infty}^{\infty} e^{-x^2}\,dx = \sqrt{\pi}.$$アブラーム・ド・モアブルは 1733 年にすでにこの結果を数値の形で使っていたが、証明したのは 1774 年のラプラスである。いちばん美しい証明はひとつの工夫による。積分 $I$ を直接求めるかわりに、平面上の積分になる $I^2$ を求めるのである。
$$I^2 = \int_{-\infty}^{\infty}\int_{-\infty}^{\infty} e^{-(x^2+y^2)}\,dx\,dy.$$極座標では $x^2 + y^2 = r^2$、面積要素は $r\,dr\,d\theta$ だから
$$I^2 = \int_0^{2\pi}\int_0^{\infty} e^{-r^2}\,r\,dr\,d\theta = 2\pi \cdot \left[-\frac{e^{-r^2}}{2}\right]_0^{\infty} = 2\pi \cdot \frac{1}{2} = \pi.$$よって $I = \sqrt{\pi}$ である。正規曲線の下の面積がちょうど 1 になるのは、この積分のおかげである。
巨大なものを近似する
ラプラスは、とても高く細い山をもつ関数の積分を見積もる方法を考えだした。山の近くでは、そのような関数はどれも $e^{-x^2}$ に似ている。このラプラスの方法からは、たとえば階乗についてのスターリングの公式が得られる。
$$n! \approx \sqrt{2\pi n}\left(\frac{n}{e}\right)^n.$$$n = 10$ のとき公式はおよそ $3\,598\,696$ を与え、正確な値 $3\,628\,800$ との誤差は 0.8% である。しかも相対誤差は $n$ が大きくなるほど小さくなる。階乗を近似できたおかげで、ラプラスは誰にも手で数えきれない何千もの場合を含む確率を計算できた。
練習:二つのサイコロで和が 10
二つのサイコロの目の和が 10 になる確率はいくらか。10 以上になる確率はどうか。
和が 10 になるのは (4, 6)、(5, 5)、(6, 4) で、36 通りのうち 3 通り、つまり $\frac{1}{12}$ である。和が 11 は (5, 6)、(6, 5) の 2 通り、和が 12 は (6, 6) の 1 通り。10 以上は $\frac{3 + 2 + 1}{36} = \frac{6}{36} = \frac{1}{6}$ となる。
練習:尺度を変える
$\int_{-\infty}^{\infty} e^{-x^2}\,dx = \sqrt{\pi}$ を使って $\int_{-\infty}^{\infty} e^{-x^2/2}\,dx$ を求めよ。
$x = \sqrt{2}\,u$ とおくと、$\frac{x^2}{2} = u^2$、$dx = \sqrt{2}\,du$ だから
$$\int_{-\infty}^{\infty} e^{-x^2/2}\,dx = \sqrt{2}\int_{-\infty}^{\infty} e^{-u^2}\,du = \sqrt{2}\sqrt{\pi} = \sqrt{2\pi}.$$標準正規分布の密度の前に $\frac{1}{\sqrt{2\pi}}$ という因子がつくのはこのためである。
出典: Pierre-Simon Laplace、「Mémoire sur la probabilité des causes par les événements」、Mémoires de mathématique et de physique présentés à l’Académie 6(1774) · Pierre-Simon Laplace、Théorie analytique des probabilités(1812) · Pierre-Simon Laplace、Essai philosophique sur les probabilités(1814) · Stephen M. Stigler、The History of Statistics(1986) · Anders Hald、A History of Mathematical Statistics from 1750 to 1930(1998)。