Euler's Eyes
2022-10-14
単利
シュメール人は、契約、請求書、領収書、および基本的なクレジットの概念を最初に使用しました。彼らは、紀元前 2000 年頃 (ハンムラビ法典) にバビロニア人の後、種子やその他の物品で支払われる利息の概念で金融の概念を始めました。

コインが登場したのは紀元前7世紀頃です。 C. リディア、現在のトゥルキエ。時間が経つにつれて、これらのコインの蓄積は、自分がどれだけ貯めたかを制御できなくなる可能性があるため、問題になり始めました。この問題をきっかけに銀行という概念が生まれ始めました。
コインを保管していた当時の「商人」は、今日私たちがお金と呼んでいる、保管されたコインの価値を示す書面による領収書を発行しました。
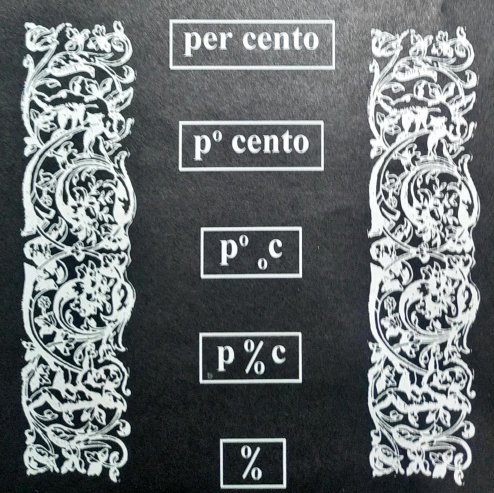
パーセント記号の起源
14 世紀から 15 世紀のイタリアの写本では、自然かつ興味深い方法でこのシンボルが進化したことがわかります。
この進化を理解するには、イタリア語の短縮形に注目するだけで済みます。
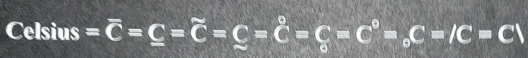
これにより、他の著者が次のことを書くことが許可されました。
興味
利子請求は文明によって常に広く使用されてきました。金利は今日のようにパーセントで表されませんでした。この投稿では、それをパーセンテージで表現します。
興味深い概念を紹介する前に、学者たちが 預金 x 金利 x 信用 の概念。これを行うには、ラテン語の名前を確認します。
ラテン語のポネレ(によって)、ジュラーレ(誓う)、 そしてクレデレ(信じる)から。
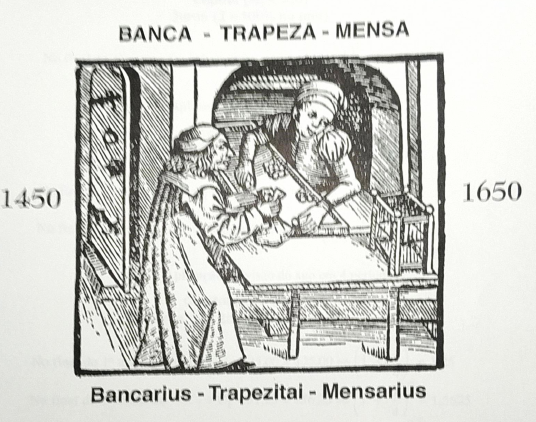
銀行の歴史についてのいくつかの説明。
利息は現在使用されており、ローン、融資、投資などの金融取引を実行するときに支払う追加金額として定義されます。
単利
前回の投稿では、割引増加の概念について説明しましたが、それらは基本的に補正係数に依存します。
$c$ をこれまでの初期資本、$p$ をこの資本に適用されるパーセンテージとします。資本を増やすために、次のことを行います。
- $c_f$: 最終資本。
- $c$: 初期資本。
- $p$: 初期資本に適用されるパーセンテージ。
- $1+p$:増加分の補正係数。
単利の場合、金利は初期値に対して全期間直線的に適用されます。この概念では、時間変数が基本です。このようにして、以下が得られます。
- $c_f$: 最終資本または金額。
- $c$: 初期資本。
- $p$: 初期資本に適用されるパーセンテージ。
- $t$: 時間単位の期間。
利息に適用される時間
時間の概念は金融数学の基礎です。以下に金融で使用される時制を紹介します。
| 一時的な用語 | 例 |
|---|---|
| 日によって | 1 月の場合、期間は 30 日になります |
| 月あたり | 1 年だとすると、期間は 12 か月になります。 |
| 2か月ごと | 1 年だとすると、期間は 6 2 か月になります |
| 四半期へ | 1 年、4 四半期の期間があるとします。 |
| 年間 | 1 10 年だとすると、期間は 10 年になります |
例
この例では、従業員が投資ファンドに R\500 ドルを 6 か月間にわたって月あたり 2% の単利で投資したと仮定します。契約期間終了時に彼はいくら受け取りましたか?
| 期間 | 金額(元金+利息) | 興味 |
|---|---|---|
| 0 | $500$ | $0$ |
| 1 | $500 + 10= 510$ | $500~.~\frac{2}{100}=10$ |
| 2 | $510 +10 = 520$ | $5~.~\cancel{100}~.~\frac{2}{\cancel{100}}=10$ |
| 3 | $520+10=530$ | $10$ |
| 4 | $530+10=540$ | $10$ |
| 5 | $540+10=550$ | $10$ |
| 6 | $550+10=560$ | $10$ |

または単に
- $c_f$: 最終資本または金額。
- $c$: 初期資本 R$500;
- $p$: 初期資本 2% に適用されるパーセンテージ。
- $t$: 時間単位の期間 (6 月)。
これらは単純な関心のための概念です。次の投稿をお待ちください。